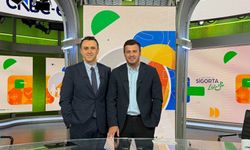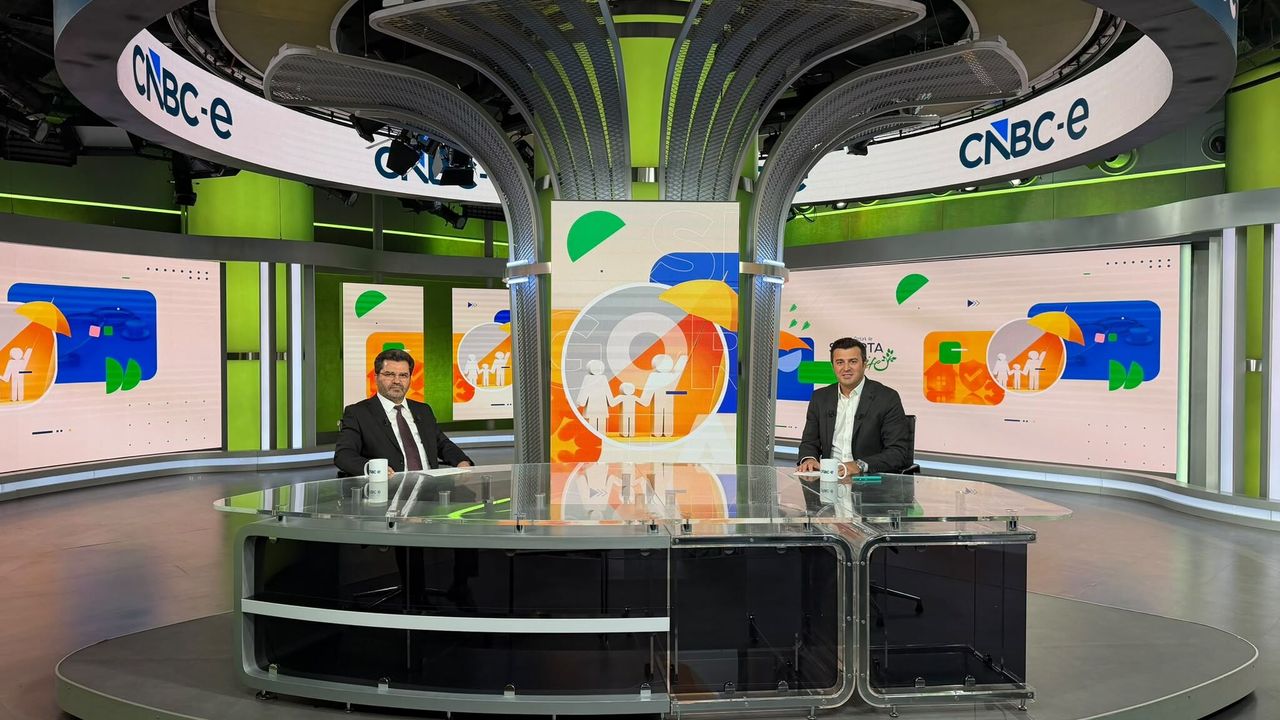
CNBC-e ekranlarında yayınlanan “İsmail Öztürk ile Sigorta Life” programının konuğu, Türkiye Katılım Sigorta Yönetim Kurulu Başkanı ve İstanbul Sabahattin Zaim Üniversitesi Öğretim Görevlisi Prof. Dr. Servet Bayındır oldu. Bayındır, programda katılım sigortacılığının Türkiye’deki gelişiminden katılım finans ekosistemindeki rolüne, tasarrufların artırılmasından dijitalleşme ve yapay zekânın sektöre etkilerine kadar pek çok başlıkta değerlendirmelerde bulundu.
Katılım sigortacılığı nedir?
Katılım finansının, İslami ilkelere uygun finansal hizmetleri ifade ettiğini belirten Bayındır, sigorta sektörünün de bu ekosistemin bankacılığın ardından önemli bir ayağını oluşturduğunu söyledi. Katılım sigortacılığının dünya genelinde ve Türkiye’de önemli fonksiyonlar üstlendiğini ifade eden Bayındır, sektörün henüz gelişme aşamasında olduğunu kaydetti.
Türkiye’de katılım sigortacılığının 2009 yılında başladığını hatırlatan Bayındır, konvansiyonel sigortacılığa kıyasla sektörün oldukça genç olduğunu belirtti. Bayındır, Temmuz 2026 itibarıyla Türkiye’de katılım esaslı faaliyet gösteren dört sigorta şirketinin bulunduğunu ifade ederek, katılım sigortacılığının toplam sigortacılık sektörü içerisindeki payının yaklaşık yüzde 6,5 seviyesinde olduğunu söyledi.
Katılım bankacılığının ise yaklaşık yüzde 10 seviyesinde bir paya sahip olduğunu belirten Bayındır, katılım sigortacılığının henüz bu seviyeye ulaşamadığını, bunun nedenleri arasında sektörün yeni olmasının yanı sıra toplumla daha fazla buluşması ve kendisini anlatması gereken bir alan olmasının bulunduğunu dile getirdi.
Konvansiyonel sigortacılıktan hangi noktalarda ayrılıyor?
Katılım sigortacılığının konvansiyonel sigortacılıktan ayrıştığı temel noktaları anlatan Bayındır, sigortacılığın meşruiyeti konusundaki tartışmaların uzun yıllardır devam ettiğini söyledi.
Konvansiyonel sigortacılığa yönelik temel itirazlardan birinin riskin ticari bir meta olarak alınıp satılması olduğunu belirten Bayındır, katılım sigortacılığında ise riskin, riske maruz kalan taraflar arasında yardımlaşma ve dayanışma esasları çerçevesinde yönetildiğini ifade etti.
Bayındır, katılım sigortacılığında toplanan primlerin faiz gibi katılım esaslarına uygun olmayan araçlarda değerlendirilmemesinin ve dinen yasak kabul edilen mal ve hizmetlerin sigortaya konu edilmemesinin de sistemin temel özellikleri arasında yer aldığını söyledi.
Katılım sigortacılığında sigorta şirketinin, poliçe sahipleri adına hareket eden profesyonel bir organizatör olarak konumlandığını belirten Bayındır, şirketin sigorta faaliyetlerini yürütmesi, tazminatları ödemesi ve hizmet karşılığında belirlenen gelirini elde etmesinin esas olduğunu kaydetti.
Bayındır, gerekli ödemeler ve ihtiyatlar ayrıldıktan sonra havuzda bakiye kalması halinde bunun poliçe sahipleriyle paylaşılmasının katılım sigortacılığının önemli özelliklerinden biri olduğunu dile getirdi.
Fonlar katılım esaslarına uygun araçlarda değerlendiriliyor
Katılım sigortacılığındaki finansal akışa da değinen Bayındır, sigorta şirketinin primleri topladıktan sonra günlük cari harcamaları gerçekleştirdiğini, kalan tutarın ise sigortalılar adına oluşturulan katkı veya katılım havuzunda değerlendirildiğini anlattı.
Söz konusu fonların katılım endeksine uygun hisse senetleri, kira sertifikaları, katılım hesapları ve faizsiz finans ilkelerine uygun diğer enstrümanlarda değerlendirildiğini belirten Bayındır, elde edilen getirilerin de havuza aktarıldığını söyledi.
Bayındır, gerekli ihtiyatlar ve düzenleyici otoriteler tarafından belirlenen rasyolar ayrıldıktan sonra ortaya çıkabilecek bakiyenin poliçe sahipleriyle paylaşılmasının sistemin esasları arasında yer aldığını ifade etti. Bununla birlikte Türkiye’de mevzuatın bu yapıyı bütün ayrıntılarıyla düzenlemesi açısından çalışmaların devam ettiğini de sözlerine ekledi.
“Katılım finans merkezi olma anlamında büyük potansiyelimiz var”
Türkiye’nin katılım finans ekosistemini büyütme hedefinde katılım sigortacılığının önemli bir yere sahip olduğunu belirten Bayındır, sigorta sektörünün prim toplama ve tasarruf oluşturma açısından finansal sistem içerisinde önemli bir rol üstlendiğini söyledi.
Türkiye’nin tasarruf ihtiyacına dikkat çeken Bayındır, toplumun değerleriyle uyumlu ve insanların rahatlıkla kullanabileceği bir sigortacılık sisteminin daha fazla tasarrufun finansal sisteme dahil edilmesine katkı sağlayabileceğini ifade etti.
İstanbul Finans Merkezi’nin katılım finans merkezi olma hedefinin de önem taşıdığını belirten Bayındır, Türkiye’nin yalnızca kendi iç pazarına değil, Balkanlar, Afrika, Orta Doğu ve Asya gibi yakın coğrafyalara da hitap edebilecek bir potansiyele sahip olduğunu söyledi.
Türkiye’nin yetişmiş insan kaynağı, finansal kurumları, düzenleyici ve denetleyici yapısı açısından önemli avantajlara sahip olduğunu belirten Bayındır, Türkiye’nin katılım finans merkezi olma konusunda yüksek bir potansiyel taşıdığını dile getirdi.
Sigortacılık ekonomik büyümenin önemli unsurlarından biri
Programda sigortacılığın ekonomik büyümeyle ilişkisine de değinen Bayındır, üretim, ticaret ve ekonomik faaliyetlerin çeşitli riskleri beraberinde getirdiğini belirtti.
Risklerin azaltılmasının ekonomik aktörlerin üretim, ticaret ve yatırım faaliyetlerini daha rahat gerçekleştirmesine katkı sağladığını ifade eden Bayındır, sigortacılığın bu nedenle stratejik bir sektör olduğunu söyledi.
Türkiye’de sigortacılığın gelişmesi için kamu kurumlarının yanı sıra sektörün de sorumluluk üstlenmesi gerektiğini belirten Bayındır, şirketlerin daha kaliteli, verimli ve toplumun ihtiyaçlarına uygun ürünlerle vatandaşlara ulaşmasının önemine dikkat çekti.
Katılım sigortacılığı tasarrufların artırılmasına katkı sağlayabilir
Katılım sigortacılığının gelecek nesillere aktarılabilecek tasarrufların oluşturulmasındaki rolünü de değerlendiren Bayındır, katılım esaslı sigortacılık ile bireysel emeklilik sistemlerinin birlikte değerlendirilmesi gerektiğini söyledi.
Hayat sigortaları, BES ve diğer sigorta ürünlerinin birlikte değerlendirildiğinde uzun vadeli fon birikimine katkı sağlayabileceğini belirten Bayındır, sistemde toplanan fonların kamu ve özel sektörün sermaye ihtiyacının karşılanmasında kullanılabileceğini ifade etti.
Bayındır, tasarrufların finansal sistem içerisinde değerlendirilmemesi halinde sermaye ihtiyacının dış kaynaklardan karşılanabileceğini ve bunun da ekonomide döviz ihtiyacı gibi farklı sorunları beraberinde getirebileceğini söyledi.
Bireysel emeklilik sistemindeki devlet katkısının da tasarrufların artırılması açısından önemli bir destek olduğunu belirten Bayındır, uzun vadeli birikimlerin finansal dayanıklılığa katkı sunduğunu ifade etti.
Deprem ve afet risklerinde katılım sigortacılığı
Son yıllarda yaşanan deprem ve diğer afetlerin sigorta ekosisteminin önemini artırdığını belirten Bayındır, katılım sigortacılığının afet risklerine yaklaşımının teknik açıdan konvansiyonel sigortacılıktan farklı olmadığını söyledi.
Deprem, DASK, yangın ve diğer afetlere yönelik sigorta ihtiyaçlarının katılım sigortacılığı kapsamında da karşılanabildiğini belirten Bayındır, temel farkın bu hizmetlerin katılım prensipleri çerçevesinde sunulması olduğunu ifade etti.
Dijitalleşme ve yapay zekâ sigortacılığın gündeminde
Sigorta sektöründe dijitalleşme ve yapay zekânın etkilerine ilişkin de değerlendirmelerde bulunan Bayındır, dijitalleşmenin artık sektörler açısından kaçınılması mümkün olmayan bir gerçek olduğunu söyledi.
Katılım sigortacılığının da dijital dönüşüme ayak uydurması gerektiğini belirten Bayındır, dijital teknolojilerin hız, maliyet ve hizmet kalitesi açısından önemli fırsatlar sunduğunu ifade etti.
Yapay zekânın da sektörde yeni imkanlar oluşturduğunu dile getiren Bayındır, teknolojik dönüşümün beraberinde siber suçlar ve dolandırıcılık gibi yeni riskleri de getirdiğine dikkat çekti. Gerekli güvenlik önlemlerinin alınması halinde dijitalleşme ve yapay zekânın önemli fırsatlar sunduğunu söyledi.
Bayındır, siber risklerin artmasıyla birlikte siber suçlar ve koruma sigortaları gibi yeni sigorta ürünlerinin de önem kazandığını belirtti.
Türkiye Katılım Sigorta’da büyüme hedefi
Türkiye Katılım Sigorta’nın faaliyetlerine ilişkin de bilgi veren Bayındır, şirketin 2023 yılının başında faaliyete başladığını ve yaklaşık üç buçuk yıllık bir geçmişe sahip olduğunu söyledi.
Şirketin Türkiye’deki dört katılım sigortası şirketi arasında üçüncü sırada bulunduğunu belirten Bayındır, toplam 71 sigorta şirketinin yer aldığı sektörde Türkiye Katılım Sigorta’nın 19. sırada bulunduğunu ifade etti.
Şirket olarak hedeflerinin ilk 10 içerisinde yer almak olduğunu belirten Bayındır, katılım sigortacılığının toplam sigortacılık sistemi içerisindeki payının konvansiyonel sigortacılığa kıyasla daha hızlı arttığını söyledi.
Bu gelişmenin toplumun katılım sigortacılığına yönelik ilgisinin arttığını gösterdiğini belirten Bayındır, katılım sigortacılığında konvansiyonel sigortacılıkta bulunan ürünlerin büyük bölümünün mevcut olduğunu, bunun yanında yeni ürün modelleri üzerinde de çalışmalar yürütüldüğünü ifade etti.
Bayındır, yeni ürünlerin henüz açıklanmasının mümkün olmadığını ancak önümüzdeki dönemde toplumun ilgisini çekebilecek farklı sigortacılık ürünlerinin sunulmasının hedeflendiğini belirtti.
Gençlere finans ve sigortacılık çağrısı
Programın sonunda gençlere ve sektör çalışanlarına mesaj veren Bayındır, finans sektörünün tüm dallarıyla stratejik bir alan olduğunu söyledi.
Gençlerin finans mühendisliği başta olmak üzere iktisat, işletme ve finans alanlarında iyi yetişmesinin önemine dikkat çeken Bayındır, sigortacılık, bankacılık, sermaye piyasaları, finansal ürünler, mevzuat, teknik altyapı ve dijitalleşme gibi alanlarda nitelikli insan kaynağına ihtiyaç bulunduğunu ifade etti.
Bayındır ayrıca katılım finansının temel ilkelerinin daha iyi anlaşılması gerektiğini belirterek, gençlerin ve toplumun bu alandaki bilgi birikimini geliştirmesinin önem taşıdığını söyledi.
Programda katılım sigortacılığının Türkiye’deki mevcut durumu, büyüme potansiyeli, finansal sistem içerisindeki rolü ve geleceğe yönelik beklentiler kapsamlı şekilde ele alındı.