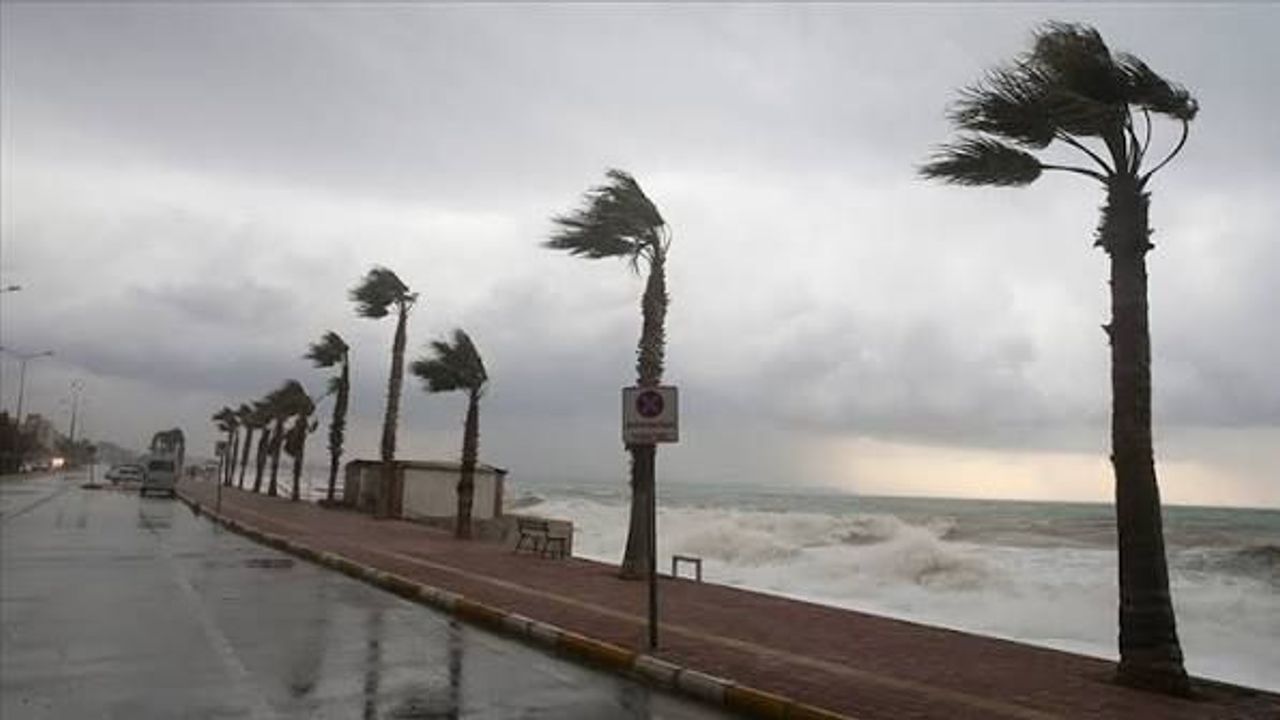
Doğal Afetler Ekonomik Güvenceyi Gündeme Getiriyor
Doğal afetler, günlük yaşamın yanı sıra bireylerin ekonomik koşullarını da doğrudan etkileyebiliyor. Özellikle deprem, sel ve fırtına gibi olaylar sonucunda konutlarda, iş yerlerinde ve kişisel eşyalarda meydana gelen hasarlar, uzun süreli maddi kayıplara neden olabiliyor. Yıllar boyunca birikim yaparak ev veya iş yeri sahibi olan vatandaşlar, afet sonrasında beklenmedik onarım ve yeniden inşa giderleriyle karşı karşıya kalabiliyor.
Bu tür risklere karşı önceden hazırlıklı olmak, afet sonrasında yaşanabilecek ekonomik zorlukların hafifletilmesi açısından önem taşıyor. Sigorta, belirli risklerin gerçekleşmesi durumunda poliçe kapsamındaki zararların karşılanmasına yardımcı olarak maddi kayıpların etkisini azaltabiliyor. Bu nedenle sigortalılık bilincinin yalnızca afet sonrasında değil, afet gerçekleşmeden önce de geliştirilmesi gerekiyor.
Sigorta Afet Sonrası Toparlanmayı Kolaylaştırıyor
Doğal afetlerin ardından hayatın normale dönmesi zaman alabiliyor. Hasar gören konutların onarılması, iş yerlerinin yeniden faaliyete geçirilmesi ve temel ihtiyaçların karşılanması önemli mali kaynaklar gerektirebiliyor. Sigorta güvencesi bulunan kişiler, poliçelerinin kapsamına giren zararlar için tazminat sürecinden yararlanarak yeniden yapılanma sürecini daha planlı şekilde yürütebiliyor.
Türkiye'de deprem riskine karşı uygulanan Zorunlu Deprem Sigortası (DASK), belirli koşullar çerçevesinde deprem ve deprem kaynaklı bazı hasarlara karşı konutlar için güvence sağlıyor. Bununla birlikte zorunlu deprem sigortasının kapsamı sınırlı olduğundan, konutun tüm özelliklerini ve olası bütün zararları kapsadığı düşünülmemeli. Konutun yapısı, eşyalar ve farklı riskler için ek sigorta ihtiyaçlarının ayrıca değerlendirilmesi önem taşıyor.
Konut sigortaları ise poliçede belirtilen teminatlara bağlı olarak yangın, sel, su baskını ve benzeri risklere karşı koruma sağlayabiliyor. Ancak her poliçenin kapsamı farklı olabileceğinden, sigorta yaptırırken hangi afetlerin teminat altında bulunduğunun ve hangi durumların kapsam dışında kaldığının dikkatle incelenmesi gerekiyor.
Sigorta Yaptırmak Kadar Doğru Poliçeyi Seçmek de Önemli
Sigortalılık bilincinin temel unsurlarından biri, yalnızca poliçe sahibi olmak değil, ihtiyaçlara uygun güvenceyi seçmek olarak öne çıkıyor. Bir bölgede deprem riskinin ön planda olması, başka bir bölgede ise sel veya fırtına riskinin daha fazla önem taşıması, sigorta tercihlerinde farklılık yaratabiliyor. Bu nedenle yaşanılan bölgenin özelliklerinin, binanın durumunun ve sahip olunan varlıkların dikkate alınması gerekiyor.
Sigorta seçimi sırasında poliçenin teminat limitleri, muafiyet koşulları, kapsam dışı durumları ve tazminat ödeme şartları incelenmeli. Ayrıca sigortalanan taşınmazın özelliklerinin doğru bildirilmesi ve poliçenin düzenli olarak gözden geçirilmesi de önem taşıyor. Yalnızca prim tutarına göre karar vermek yerine, olası bir afet durumunda hangi zararların karşılanacağının bilinmesi gerekiyor.
Konut sahiplerinin yanı sıra iş yeri sahiplerinin de doğal afet risklerini değerlendirmesi önem taşıyor. İş yerinde meydana gelebilecek hasarlar, yalnızca binanın onarım giderleriyle sınırlı kalmayıp faaliyetlerin geçici olarak durmasına ve gelir kaybına da yol açabiliyor. Bu nedenle işletmelerin ihtiyaçlarına uygun sigorta seçeneklerini değerlendirmesi, afet sonrası ekonomik sürekliliğin korunmasına yardımcı olabiliyor.
Sigortalılık Bilinci Toplumsal Dayanıklılığı Artırıyor
Doğal afetlere hazırlık, yalnızca bireysel önlemlerle sınırlı olmayan, toplumsal dayanışmayı da ilgilendiren bir konu olarak öne çıkıyor. Afet risklerinin önceden değerlendirilmesi, yapı güvenliğine önem verilmesi ve sigorta güvencesinin yaygınlaşması, afetlerin ekonomik sonuçlarıyla mücadelede destekleyici unsurlar arasında yer alıyor.
Sigortalılık bilincinin gelişmesi, bireylerin olası kayıplar karşısında daha hazırlıklı olmasına katkıda bulunurken ekonomik faaliyetlerin yeniden başlamasını da kolaylaştırabiliyor. Özellikle küçük işletmelerin ve kendi imkânlarıyla geçimini sağlayan ailelerin afet sonrasında karşılaşabileceği maddi yüklerin azaltılması, ekonomik yaşamın devamlılığı açısından önem taşıyor.
Bununla birlikte sigorta, doğal afetlerin meydana getirebileceği bütün zararları ortadan kaldıran bir çözüm olarak görülmemeli. Yapısal güvenlik önlemleri, afet bilinci, acil durum planları ve kişisel hazırlıklarla birlikte değerlendirilmesi gerekiyor. Sigorta, bu önlemleri tamamlayan ve belirli ekonomik risklere karşı güvence sağlayan bir araç niteliği taşıyor.
Afet Gerçekleşmeden Önce Önlem Alınmalı
Doğal afetlerin ne zaman ve hangi ölçekte yaşanacağını kesin olarak öngörmek mümkün olmasa da risklere karşı önceden hazırlık yapmak mümkün. Bu kapsamda vatandaşların yaşadıkları bölgedeki afet risklerini öğrenmesi, konutlarının güvenliğini değerlendirmesi ve ihtiyaçlarına uygun sigorta seçeneklerini araştırması önem taşıyor.
Poliçelerin güncel tutulması, teminatların düzenli olarak kontrol edilmesi ve sigorta koşullarının anlaşılması da olası bir afet durumunda sürecin daha sağlıklı yürütülmesine katkı sağlayabiliyor. Ayrıca önemli belgelerin güvenli şekilde saklanması ve hasar durumunda izlenecek adımların önceden öğrenilmesi, tazminat başvurularında kolaylık sağlayabiliyor.
Sonuç olarak doğal afetlere karşı sigortalılık bilinci, yalnızca maddi kayıpları karşılamaya yönelik bir uygulama değil, aynı zamanda geleceği güvence altına alma yaklaşımının önemli bir parçası olarak değerlendiriliyor. Doğru poliçe seçimi, bilinçli bütçe planlaması ve afetlere yönelik diğer önlemler bir arada uygulandığında, bireylerin ve işletmelerin afet sonrası toparlanma sürecine katkı sağlanabiliyor. Bu nedenle sigorta konusunda farkındalığın artırılması ve riskler gerçekleşmeden önce gerekli adımların atılması büyük önem taşıyor.