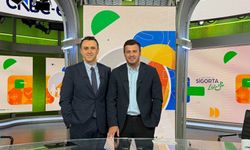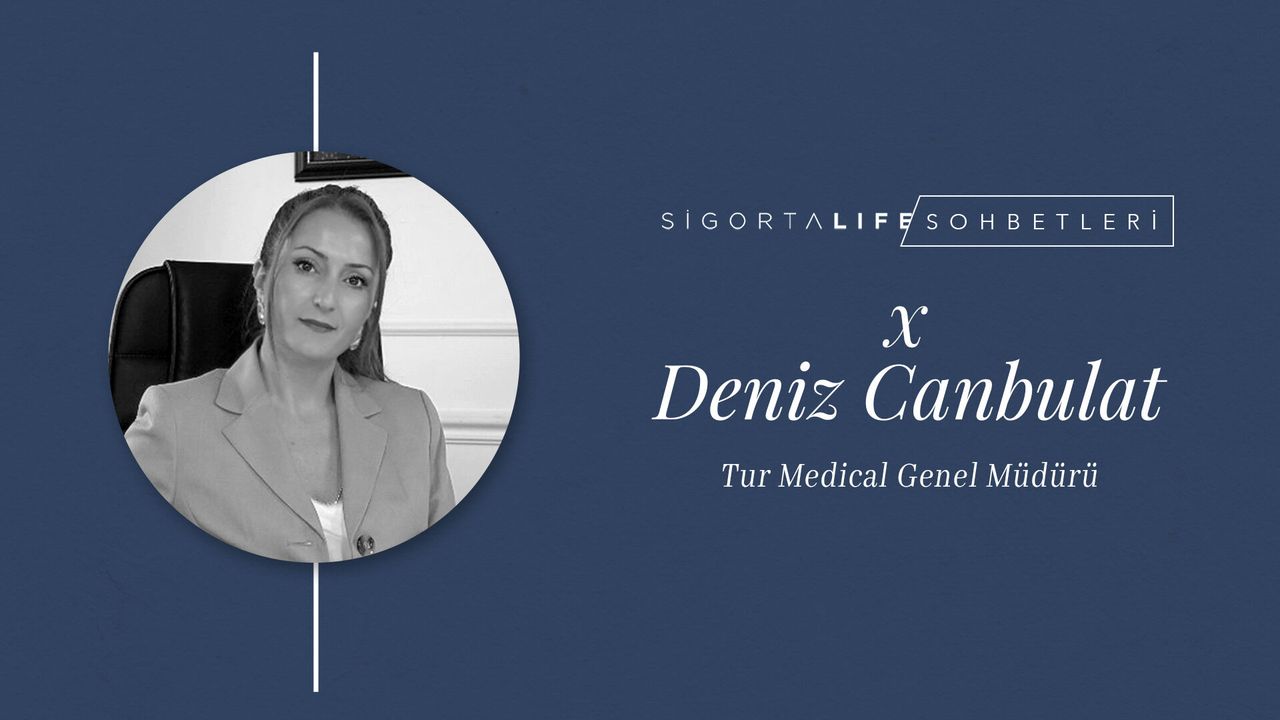
Sigorta Life Sohbetleri’nin konuğu Tur Medical Genel Müdürü Deniz Canbulat oldu. Canbulat, sağlık sigortacılığında uçtan uca hizmet modelini, Tur Medical’in 2026 yılı yatırımlarını, yapay zekâ ve teknoloji kullanımını, anlaşmalı kurum ağını ve sağlık sigortacılığının geleceğine ilişkin değerlendirmelerini Sigorta Life’a anlattı. Geniş anlaşmalı kurum ağına ve 7/24 ulaşılabilirliğe dikkat çeken Canbulat, yapay zekâyı insanın yerine koymak için değil, operasyonel süreçleri desteklemek amacıyla kullandıklarını vurguladı.
Deniz Hanım, aslında önce bir sizi tanıyalım. Sektördeki insanlar sizi tanıyor olabilir ama tanımayanlar için Deniz Canbulat kimdir?
“İlk olarak sağlık branşıyla tanıştım”
Ben 1999 yılında sigorta sektörüne başladım. Önce Ticaret Sigorta’da elementer branşla başladım. 2002 yılında Demir Hayat’a geçtim. Orada sağlık branşıyla tanıştım ve sonrasında sigortacılık hayatıma yine sağlık branşında devam ettim.
Daha sonra Mapfre’de, benim çalıştığım dönemdeki adıyla Genel Yaşam’da görev aldım. Sonrasında İMC Brokerlik’e geçtim. İMC Brokerlik’in ardından İMECE Destek kuruldu. İMECE Destek’te de bir süre çalıştıktan sonra TurAssist’in satın almasıyla birlikte TurAssist Sağlık olarak faaliyetlerimize devam ettik. Marka adımız ise Tur Medical oldu.
Tur Medical’in yolculuğunu ve neler yaptığını özetleyebilir miyiz?
“Tur Medical, 14 sigorta şirketinin sağlık süreçlerini uçtan uca yöneten bir ‘third party administrator’ olarak hizmet veriyor”
Tur Medical şu anda 14 sigorta şirketiyle çalışıyor. Sigorta şirketlerinin bir sağlık departmanı gibi; provizyon merkezi, üretim, risk analizi, anlaşmalı kurumlar gibi sağlık branşında verilen tüm hizmetleri sağlayabilen bir asistans şirketiyiz.
Biz “third party administrator” olarak geçiyoruz. Sigorta şirketlerinin sağlık tarafındaki tüm süreçlerini yönetmek üzere kurulmuş bir şirketiz. Uçtan uca hizmet sağlama noktasında; anlaşmalı kurum ağının yönetilmesi, sigortalıların risk analizlerinin değerlendirilmesi, provizyon süreçlerinin yürütülmesi gibi tüm işlerin bizim tarafımızdan yürütüldüğünü söyleyebiliriz.
Burada bizim işimiz çok değerli. Bir memnuniyetsizlik yaşandığında bu durum sigorta şirketinin portföyüne de yansıyan bir sonuç olarak ortaya çıkıyor.
“Sigortalı bizi değil, sigorta şirketini tanıyor; bu nedenle memnuniyeti sağlamak bizim sorumluluğumuz”
Biz sigorta şirketlerinin kurumsal kimliği altında hizmet veriyoruz. Çalıştığımız sigorta şirketlerinin arkasında biz varız ancak sigortalı bizi doğrudan bilmiyor; sigorta şirketini biliyor. Dolayısıyla biz arka taraftan destek oluyor ve oradaki memnuniyeti sağlamak zorundayız. Bu anlamda sigorta şirketlerine karşı önemli bir sorumluluğumuz var.
2026’nın ikinci yarısı bitiyor, neredeyse yeni döneme gireceğiz. Siz ilk yarıyı nasıl geçirdiniz? İkinci yarıyla ilgili hedefleriniz neler?
“Yapay zekâ yatırımlarımızı hızlandırırken, anlaşmalı kurum ağımızı da genişleterek sigortalılara doğru kurumda kaliteli hizmet sunmaya odaklandık”
2026’nın ilk yarısı bizim için çok yoğun ama aynı zamanda tatmin edici bir dönem oldu. Bu dönemde teknolojik anlamda önemli yatırımlar yaptık. Yapay zekâyı provizyon altyapımızla destekledik ve risk analizi süreçlerimize yapay zekâyı ekledik.
Bunun yanı sıra anlaşmalı kurum ağımızı genişlettik. Şu anda Türkiye’deki sigorta şirketleri ve asistans şirketleri arasında en geniş anlaşmalı kurum ağına sahip şirketiz. Bunu daha da genişletmeye ve büyütmeye devam ediyoruz.
Burada önemli olan sadece sayı değil, kaliteli hizmet verebilmek. Sigortalıların doğru kurumdan doğru hizmeti alabilmesi bizim için çok değerli.
Asistans hizmetleri tarafında da daha önce faaliyet göstermiyorduk; TurAssist bünyesine geçtikten sonra bu alanda da çalışmalarımıza başladık. Asistans hizmet paketlerimizi oluşturduk. Daha önce seyahat sağlık branşında da hizmet vermiyorduk, ancak artık bu alanda da hizmet vermeye başladık.
Sigortalı, bulunduğu ülkede bir sağlık kurumuna gidiyor. Tedavisi gerçekleştiriliyor, evraklarını alarak bize gönderiyor ve biz ödemelerini gerçekleştiriyoruz. Sigorta şirketleri adına değerlendirmelerimizi yapıyoruz. Acil durumun ödenebilir bir hastalık veya rahatsızlık kapsamında olup olmadığını değerlendiriyoruz. Sonrasında ödemeye ilişkin değerlendirmemizi tamamlayarak sigorta şirketlerine iletiyoruz.
“Yapay zekâyı risk, provizyon ve hasar süreçlerinde yaygınlaştırarak maliyet yönetimini güçlendireceğiz”
2026’nın ikinci yarısında da yapay zekâ destekli operasyonel süreçlerimizi daha da yaygınlaştırmayı planlıyoruz. Risk analizi, provizyon ve hasar süreçlerinde bu fonksiyonu daha hızlı ve aktif şekilde devreye aldığımızda, sigorta şirketlerine daha tutarlı, daha adil ve daha doğru veriler sunarak onların risk maliyetlerini daha iyi yönetmelerine katkı sağlamayı hedefliyoruz.
Sizi rakiplerinizden ayıran özellikleriniz neler?
Biz daha insan odaklı çalışıyoruz, insana dokunmayı seviyoruz. Müşteri hizmetleri ve provizyon tarafında güçlü bir iletişim ağımız var. Sigortalıların bize en hızlı şekilde ulaşmasını, acentelerin ve sigorta şirketlerinin de bize hızlı bir şekilde erişebilmesini sağlıyoruz.
“Teknolojiyi güçlü bir altyapı olarak kullanırken, 7/24 hizmet veren provizyon ve müşteri ilişkileri ekiplerimizle insan odaklı hizmet sunuyoruz”
Teknolojiyi altyapı olarak çok iyi kullanıyoruz ancak bunun yanında 7/24 hizmet veren provizyon merkezimiz ve 7/24 müşteri ilişkileri departmanımız bulunuyor. Sigortalıların kendilerini güvende hissetmelerini sağlayacak bir yapı oluşturduk.
Bu bizi farklılaştıran önemli unsurlardan biri. Ulaşılabilirlik bizim için çok önemli. Bunun dışında anlaşmalı kurum ağımızın genişliği de bizi farklılaştıran bir unsur. Bu anlamda kendimizi geliştirmeye devam ediyoruz.
Son yıllarda sağlık tarafında ciddi bir artış var. Pandemiden sonra sağlık, sigorta ekosisteminde ciddi bir ivmeyle yukarı çıkıyor. Hem tamamlayıcı sağlık hem de özel sağlık sigortalarındaki bu ilgiyi nasıl yorumluyorsunuz?
Özellikle pandemi sonrasında çok büyük bir farkındalık gelişti. Özel hastanelere ulaşım artık daha kısıtlı çünkü maliyetler çok yüksek. Tamamlayıcı sağlık sigortası ise özel hastanelere ulaşılabilirliği daha kolay hale getirdi.
Poliçelerin maliyeti, hastanedeki tedavi maliyetleriyle kıyaslandığında daha uygun. Bu anlamda insanların farkındalığı arttı. Ancak bu yeterli mi? Şu anda yeterli değil. Bu farkındalığın daha da artması, toplumsal farkındalığın oluşturulması gerekiyor.
“Tamamlayıcı sağlık sigortasında farkındalık arttı ancak daha geniş kitlelere ulaşmak için ihtiyaca göre şekillenen, modüler ve daha erişilebilir poliçeler geliştirilmeli”
Sigortalıların memnuniyetini artıracak fonksiyonları ve poliçeye erişilebilirliği geliştirebilirsek, modüler hizmetler ve modüler poliçeler oluşturabiliriz. Sigortalının ihtiyacına yönelik poliçeler geliştirilebilir.
Herkesin tam kapsamlı bir poliçe alması ya da tüm anlaşmalı kurum ağına erişmesi gerekmiyor. Örneğin Ordu’da yaşayan bir kişi İstanbul’daki fiyatlarla hizmet almak zorunda olmayabilir. Dolayısıyla bu tarz modüler yapılar oluşturulduğunda kişilerin daha düşük maliyetlerle poliçeye ulaşabilmesi, sağlık sigortasının daha geniş kitlelere hitap etmesini sağlayabilir.
Birkaç modelden bahsettiniz. Bunu zenginleştirebilir misiniz? Aklınızdan geçen veya üzerinde çalıştığınız benzer modeller var mı?
“Sektörde daha esnek ve modüler sağlık poliçelerine yönelik önemli bir potansiyel var; önleyici sağlık hizmetleri ve asistans çözümleriyle desteklenen yeni ürünler geliştirilebilir”
Şu anda sadece yatarak tedaviyi kapsayan poliçeler var. Bunun yanında sadece yatarak tedavili poliçelere eklenen online muayene hizmetleri bulunuyor. İki ayakta tedavi teminatlı poliçeler de var. Yüksek maliyetli kurumlarda sigortalının da belirli oranda katılım sağlayabileceği, örneğin yüzde 20-25’lik bir kısmını kendisinin ödeyebileceği modeller de bulunuyor. Bunlar sektörde birkaç şirkette var ancak yaygınlaştırılabilir. Diğer şirketler de bu tarz ürünler geliştirebilir.
Bir süre sonra önleyici sağlık tarafına da geçebiliriz. Yani kişi hastalanmadan, hastaneye gitmeden önce neler yapabiliriz? Nasıl ürünler geliştirebiliriz? Bunları asistans hizmetleriyle destekleyerek sigortalıların daha düşük maliyetlerle ve hastalanmadan önce sağlıklarını koruyabilecekleri bazı teminat paketleri oluşturulabilir. Aslında bu alanda yapılabilecek çok şey var. Bence büyük bir pencere söz konusu. Henüz bu noktada değiliz ancak bir sonraki aşamada sektörün bu alana geleceğini düşünüyorum.
Tur Medical tarafında 7/24 çalışan bir provizyon işletiyorsunuz. Bunun hem sigorta şirketlerine hem de sigortalılara olan avantajları nelerdir?
“Provizyonların yüzde 90’ını kendi yazılımımızla 7/24, saniyeler içinde sonuçlandırıyoruz”
Bizim bir sağlık yazılımı sistemimiz var. Provizyonların yüzde 90’ını 7/24 bu sağlık yazılımı sistemimiz üzerinden gerçekleştiriyoruz. Bu, kendi know-how’ımızla geliştirdiğimiz ve kendi teknoloji şirketimize ait bir yazılım programı. Aynı zamanda kurumların da kullandığı bir program ve bir yüzü de iç kullanıcılarımız tarafından kullanılıyor. Özellikle ayakta tedavilerde provizyonların yüzde 90’ını, sigortalıları hastanede bekletmeden, sistem içerisindeki otomasyonlar, kural tanımlamaları ve yapay zekâ fonksiyonları sayesinde birkaç saniye içerisinde sonuçlandırabiliyoruz.
Provizyon merkezimizin devreye girdiği noktalar ise daha karmaşık vakalar oluyor. Örneğin iki, üç veya beş farklı tanının bulunduğu, sistemin ayrıştıramayacağı ve hemşirelerimizin veya doktorlarımızın değerlendirmesine ihtiyaç duyulan durumlarda daha kontrollü bir süreç yürütüyoruz. Aynı zamanda işlem maliyetleri çok yüksek olan durumları da 7/24 provizyon merkezimize yönlendiriyoruz.
Bunun yanında 7/24 müşteri hizmetlerimiz de bulunuyor. Bu hizmeti de sigorta şirketlerimizle paylaşıyoruz. Sigortalılarımız hastanede acil bir durumda herhangi bir hizmet alamadıklarında veya süreçte bir aksaklık yaşandığında bize 7/24 ulaşabiliyorlar. Bu da önemli bir avantaj sağlıyor.
Anlaşmalı hastane ağınızı oluştururken kalite, maliyet ve hasta memnuniyeti arasında nasıl bir denge kuruyorsunuz?
Anlaşmalı kurum ağımızı oluştururken öncelikle fiyat ve maliyet avantajlarına bakıyoruz. Maliyet bizim için önemli. Bunun yanında kurumun fiziksel konumu, şartları, hekim kadrosu, güvenlik standartları ve nasıl hizmet sunduğu da bizim için önemli kriterler. Kurumların hizmet sağlarken sigortalılara nasıl davrandığına ilişkin süreçler de bize yansıyor. Sigorta şirketlerinin yaptığı anketler var. Bu anketlerin sonuçlarını sigortalılarla ve kurumlarla paylaşıyoruz. Burada müşteri memnuniyeti önemli.
“Kurum seçiminde fiyat kadar kalite ve müşteri memnuniyetini de önemsiyoruz. Hedefimiz, maliyet ve hizmet kalitesi arasında denge sağlamak”
Sigortalının hastanede nasıl hizmet aldığı, kurumun nasıl davrandığı, hatta bankodaki çalışanların sigortalılara karşı üslubu bile bizim için değerli. Kurumlara periyodik olarak denetimler gerçekleştiriyoruz. Nasıl hizmet sağladıkları, bize verdikleri sözleşme şartlarına uyup uymadıkları gibi konuları takip ediyoruz. Bunun yanında fiyat anlaşmaları tarafında da maliyet ve sigorta şirketlerinin hasar-prim dengesini korumak bizim için çok önemli. Hasar-prim dengesini sağlamamız ve maliyet kontrolü yapmamız gerekiyor ki bir sonraki yıl sigortalıların poliçe yenilemelerine prim artışları daha düşük yansısın.
Amacımız prim artışları nedeniyle sigortalı kaybetmek değil, portföy artışına katkı sağlamak. Bu nedenle sigorta şirketleri ve kurumlar arasındaki dengeyi korumaya çalışıyoruz. Hem sigorta şirketlerinin hem de kurumların sürdürülebilir olması gerekiyor. Çok ucuz olması da çok pahalı olması da bizim için doğru değil. İki taraf arasında dengeli bir süreç yönetmemiz gerekiyor.
Dijitalleşme tarafında neler yapıyorsunuz? Yapay zekâyı hasar süreçlerinde mi kullanıyorsunuz? Hem sektör hem de yaptığınız işler açısından yapay zekâya nasıl bakıyorsunuz?
“Yapay zekâyı insanın yerine değil, insan kaynağının gücünü artırmak için kullanıyoruz. Hız ve maliyet avantajı sağlarken, kritik kararları uzman ekiplerimiz veriyor”
Biz yapay zekâyı şöyle konumlandırdık: Şu anda risk analizi tarafında yapay zekâ kullanımıyla başladık. Öncelikle bizim için önemli olan insanın yerine yapay zekâyı koymak değil. Yapay zekânın fonksiyonlarını, gücünü, hızını ve bize sağlayacağı maliyet avantajını kullanmak.
Sistemde standartlarımız, kurallarımız, işleyen süreçlerimiz ve özel şartlarımız var. Bunların hepsini tanımlıyoruz. Yapay zekâyı da bu sürecin içerisine dahil ediyoruz. Yapay zekâ bir filtreden geçiriyor. Bu filtreden sonra daha karmaşık hasarlar veya insan kontrolü gerektiren hastalıklar olabiliyor. Bunlar da yine filtreden geçirildikten sonra hemşire arkadaşlarımızın önüne düşüyor ve son kontrolleri ekiplerimiz gerçekleştiriyor. Biz şu anda yapay zekânın hızından, gücünden ve maliyet avantajından faydalanıyoruz. Bunu provizyon ve tazminat süreçlerine de yayarak, ekiplerimizin kendi bilgi ve know-how’larını daha fazla kullanabilecekleri teknik ve özellikli işlere odaklanmalarını, zamandan tasarruf etmelerini sağlamaya çalışıyoruz.
Hasar anında da çağrı merkezine ulaşmadan önce bir yapay zekâ modülü var mı?
“İnsan dokunuşuna önem veriyoruz. Müşteri iletişiminde hizmet kalitesini düzenli olarak ölçüyor ve geliştiriyoruz”
Biz insan dokunuşuna önem veriyoruz. Çağrı merkezi tarafında da müşteri memnuniyetini sağlamak adına kontrol süreçlerimiz var. Kim nasıl davrandı, sesi yumuşak mıydı, “merhaba” dedi mi, “iyi akşamlar” dedi mi gibi detayları da değerlendiriyoruz. Burada bir puanlama mekanizmamız var ve bunları ölçümlüyoruz. Çünkü müşteriyle ve hastaneyle ne kadar doğru iletişim kurarsanız o kadar verim alabiliyorsunuz. Karşılıklı etkileşime dayalı bu süreçleri doğru yönetmek gerekiyor.